Índice
¿Qué relación existe entre la Ley Antifraude y VeriFactu?
¿Qué son los Sistemas Informáticos de Facturación (SIF)?
¿Qué exige realmente la normativa?
VeriFactu y No VeriFactu: las dos modalidades de cumplimiento
¿Qué debes revisar en tu empresa?
¿Qué ocurre si no se cumple la normativa?
En los últimos años, la digitalización de los procesos de facturación ha cobrado un papel protagonista en las empresas. Como parte de esta transformación, han surgido nuevas obligaciones legales destinadas a reforzar la transparencia y combatir el fraude fiscal. Entre ellas destacan la Ley Antifraude y VeriFactu, dos conceptos estrechamente relacionados que están generando muchas dudas entre autónomos, pymes y empresas.
Aunque a menudo se utilizan como si fueran lo mismo, en realidad cumplen funciones diferentes. La Ley Antifraude establece el marco legal, mientras que VeriFactu es una de las formas de cumplir con los requisitos que dicha normativa exige a los sistemas de facturación.
En este artículo te explicamos, de forma clara y sencilla, qué es cada uno, cómo se relacionan y qué debes tener en cuenta para asegurarte de que tu software de facturación está preparado.
¿Qué es la Ley Antifraude?
La Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal, tiene como objetivo reforzar el control sobre las operaciones económicas y reducir las posibilidades de fraude tributario.
Uno de sus aspectos más importantes afecta directamente a los programas de facturación utilizados por empresas y autónomos.
La normativa prohíbe el uso de los conocidos como software de doble uso, es decir, aplicaciones capaces de modificar o eliminar facturas sin dejar rastro. Este tipo de programas dificultan las labores de control y permiten alterar la información contable de forma indebida.
Para evitar estas situaciones, la ley exige que los sistemas de facturación garanticen una serie de principios fundamentales:
- Integridad de la información.
- Conservación de los registros.
- Accesibilidad cuando sea necesario.
- Legibilidad de los datos.
- Trazabilidad de todas las operaciones.
- Inalterabilidad de los registros de facturación.
En otras palabras, una vez emitida una factura, el sistema debe ser capaz de demostrar qué ocurrió con ella durante todo su ciclo de vida, evitando modificaciones ocultas o eliminaciones sin control.
¿Qué es VeriFactu?
VeriFactu es una modalidad de funcionamiento prevista por la normativa para los Sistemas Informáticos de Facturación (SIF).
Su finalidad es que cada factura quede registrada de forma segura y, si así se configura el sistema, que esa información pueda enviarse automáticamente a la Agencia Tributaria.
Dicho de forma sencilla, VeriFactu busca que el proceso de facturación sea más transparente y que cada registro pueda verificarse fácilmente.
Esto significa que el programa de facturación no solo crea una factura, sino que también genera un registro técnico que garantiza que esa información no ha sido manipulada.
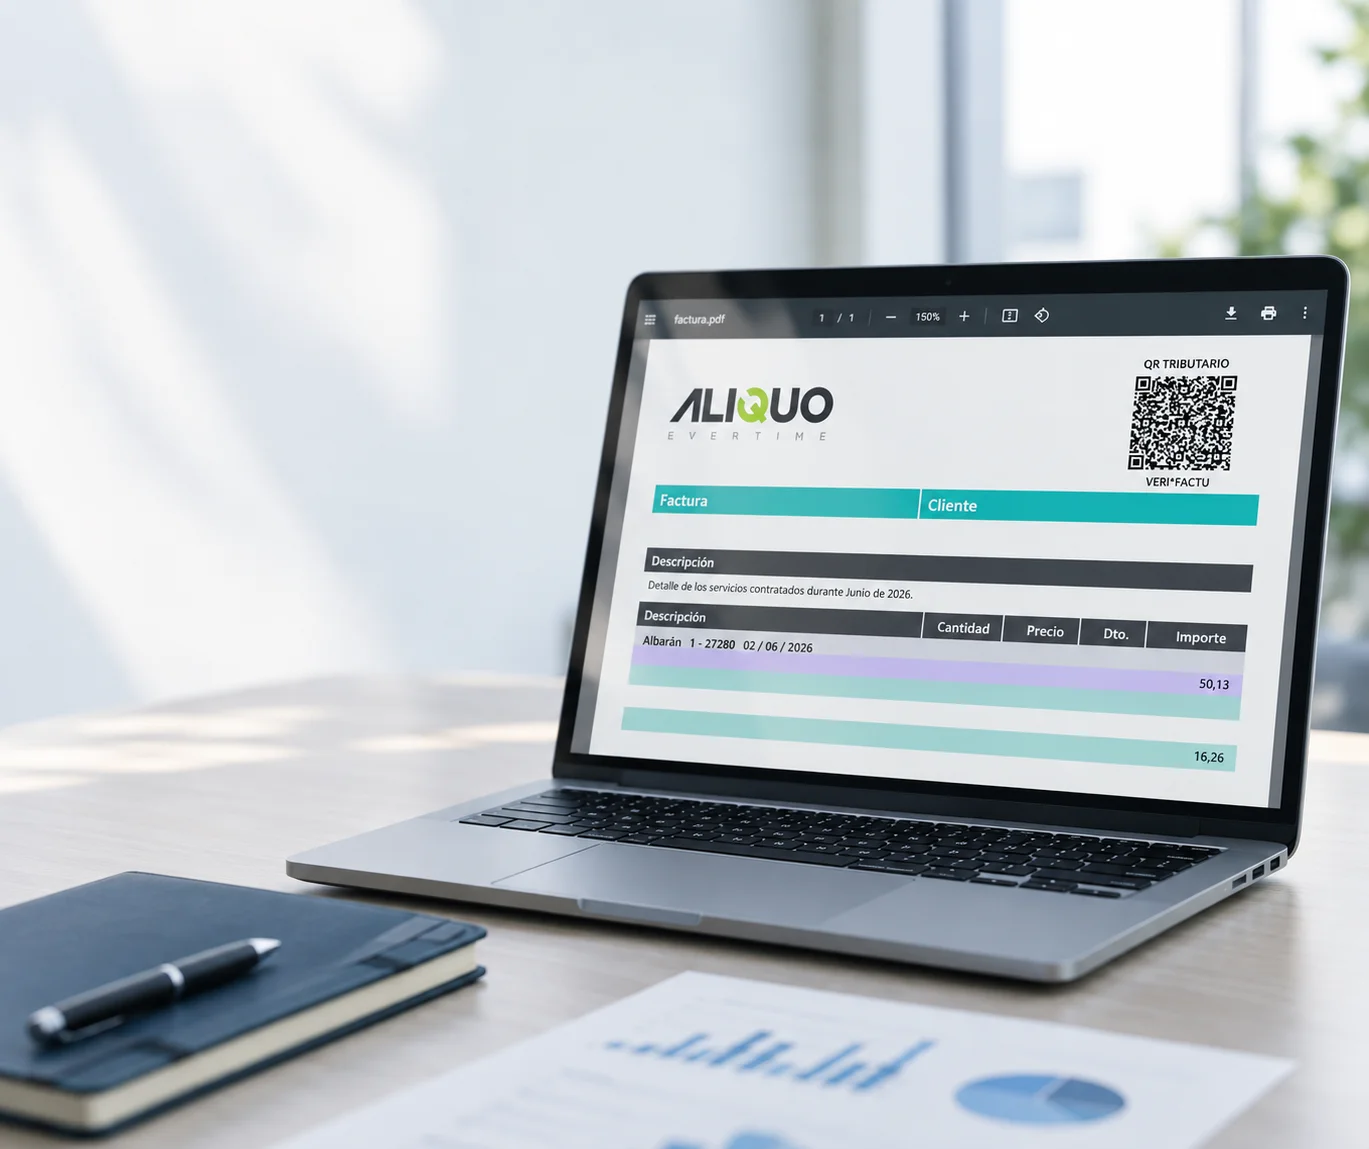
Además, las facturas emitidas mediante esta modalidad incorporan un código QR que facilita su comprobación a través de la sede electrónica de la Agencia Tributaria.
¿Qué relación existe entre la Ley Antifraude y VeriFactu?
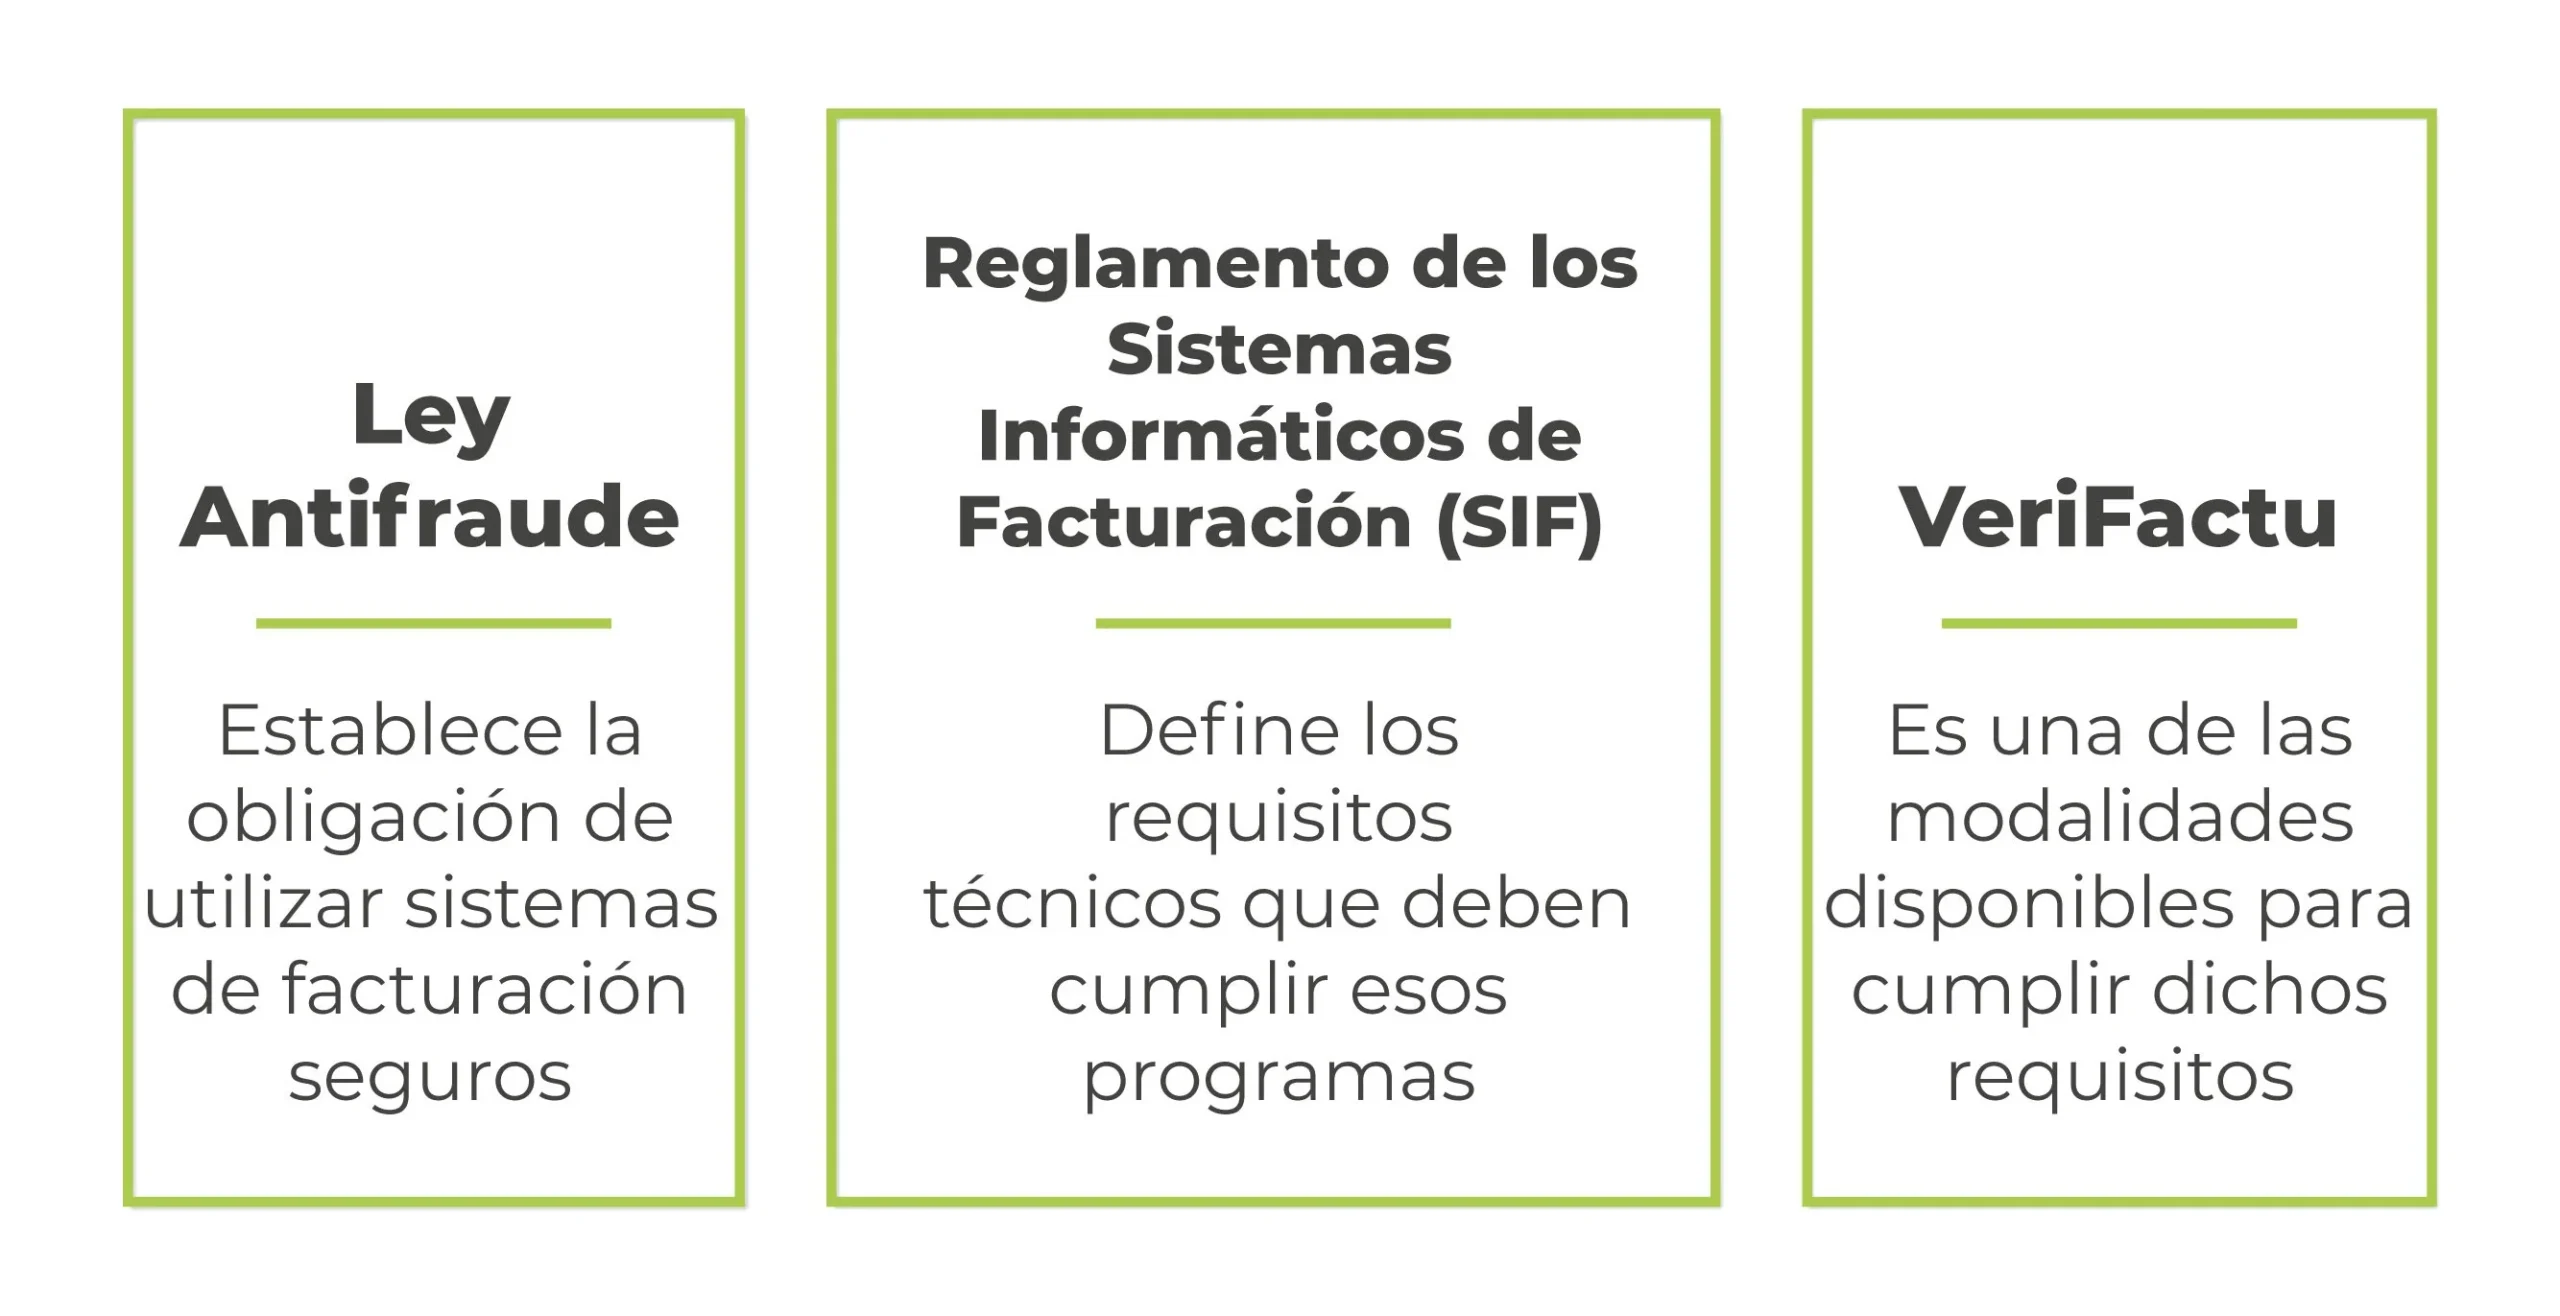
Una de las dudas más habituales es pensar que la Ley Antifraude y VeriFactu son lo mismo. Sin embargo, representan niveles diferentes dentro de la normativa. La relación puede entenderse de esta forma:
Por tanto, VeriFactu no sustituye a la Ley Antifraude, sino que forma parte del conjunto de medidas desarrolladas para hacerla efectiva.
¿Qué son los Sistemas Informáticos de Facturación (SIF)?
Cuando hablamos de VeriFactu también aparece con frecuencia el término Sistema Informático de Facturación (SIF).
Un SIF es cualquier software utilizado para emitir facturas y registrar la información asociada a ellas. Puede tratarse de:
- Un ERP.
- Un programa de facturación.
- Un TPV.
- Una aplicación en la nube.
- Un software desarrollado a medida.
La normativa ya no se centra únicamente en la factura final que recibe el cliente, sino en el sistema que la genera.
Esto significa que el propio software debe garantizar que toda la información queda registrada correctamente y que cualquier modificación posterior deje constancia.
¿Qué exige realmente la normativa?
Para cumplir con la legislación, los sistemas de facturación deben incorporar una serie de medidas técnicas destinadas a proteger la información.
Entre los principales requisitos se encuentran:
- Generar registros de facturación tanto para las altas como para las anulaciones.
- Mantener un encadenamiento entre registros para impedir manipulaciones.
- Incorporar mecanismos que permitan comprobar la integridad de la información, como la huella digital (hash).
- Registrar los eventos relevantes que se produzcan en el sistema.
- Conservar los datos durante el periodo legal establecido.
- Incluir el código QR y el resto de información obligatoria en las facturas cuando corresponda.
Aunque algunos de estos conceptos puedan parecer técnicos, su finalidad es sencilla: asegurar que las facturas sean fiables, completas y que cualquier cambio quede registrado.
VeriFactu y No VeriFactu: las dos modalidades de cumplimiento
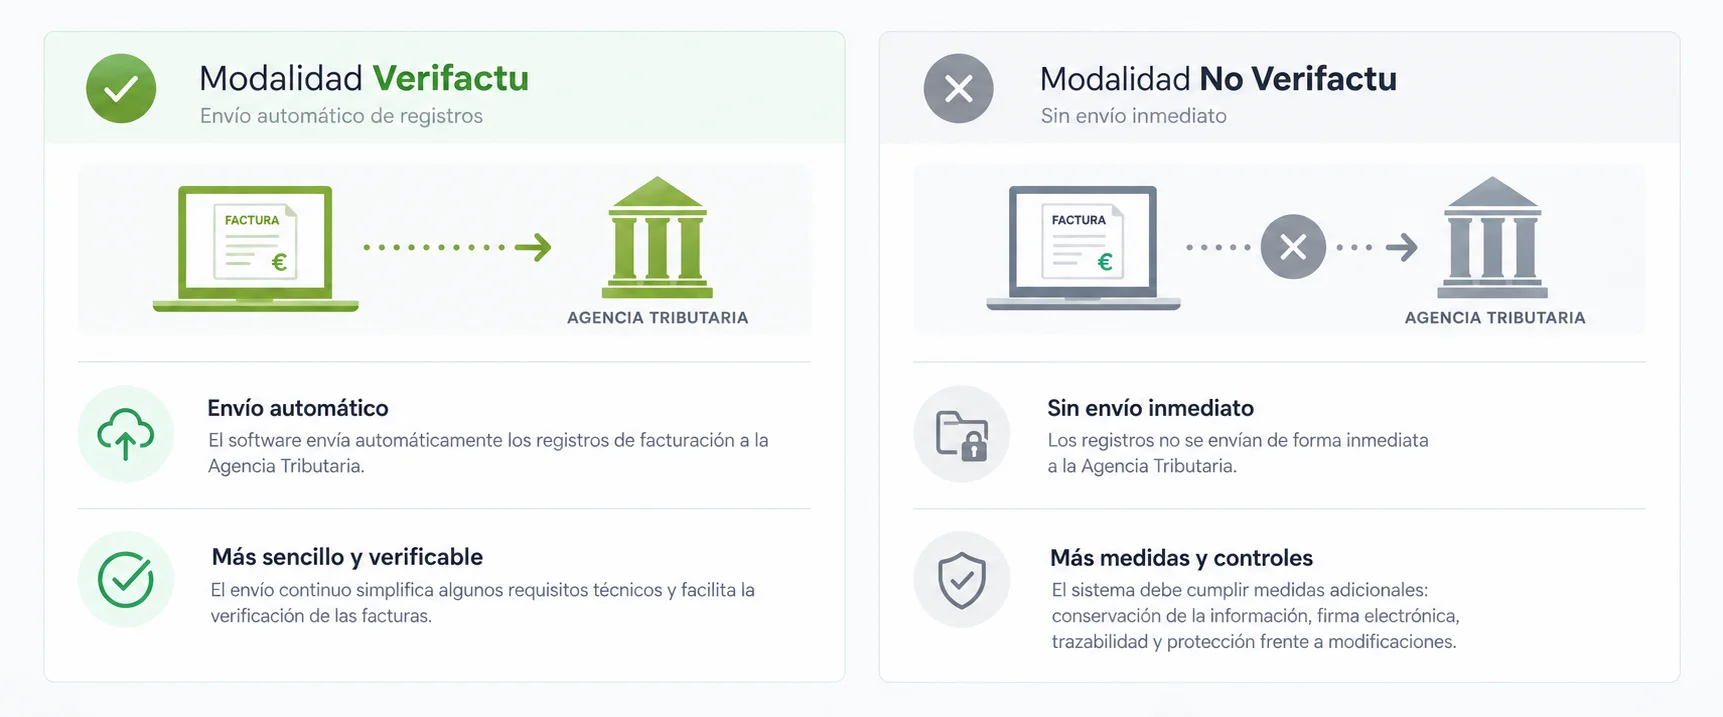
La normativa contempla dos formas de cumplir con los requisitos establecidos para los Sistemas Informáticos de Facturación.
Modalidad VeriFactu
En esta modalidad, el software envía automáticamente los registros de facturación a la Agencia Tributaria.
Al realizar este envío continuo, se simplifican algunos requisitos técnicos y se facilita la verificación de las facturas.
Nuestro programa trabaja con esta modalidad que es lo más recomendable.
Modalidad No VeriFactu
En este caso, los registros no se envían de forma inmediata a la Agencia Tributaria.
Sin embargo, el sistema debe cumplir medidas adicionales relacionadas con la conservación de la información, la firma electrónica, la trazabilidad y la protección frente a modificaciones.
En ambos casos, el objetivo es el mismo: garantizar la fiabilidad de los registros de facturación.
¿A quién afecta VeriFactu?
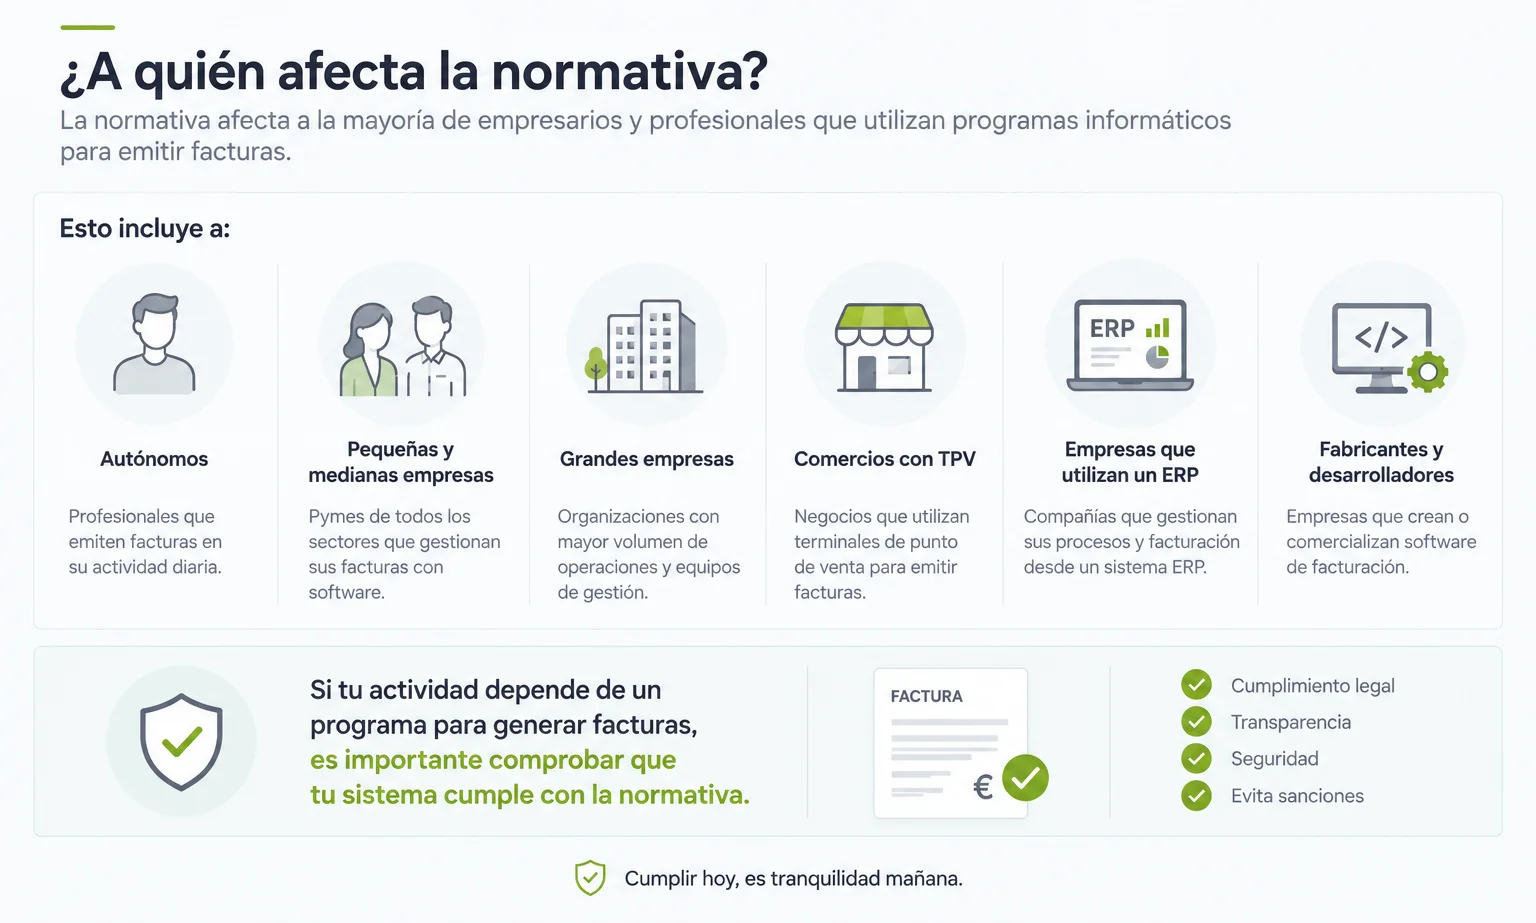
La normativa afecta a la mayoría de empresarios y profesionales que utilizan programas informáticos para emitir facturas.
Entre ellos se encuentran:
- Autónomos.
- Pequeñas y medianas empresas.
- Grandes empresas.
- Comercios con TPV.
- Empresas que utilizan un ERP.
- Fabricantes y desarrolladores de software de facturación.
Si tu actividad depende de un programa para generar facturas, es importante comprobar que dicho sistema cumple con los requisitos exigidos por la normativa.
¿Qué debes revisar en tu empresa?
Adaptarse a VeriFactu no significa aprender informática ni cambiar completamente la forma de trabajar.
Lo más importante es verificar que el software utilizado está preparado para cumplir con la normativa.
Como punto de partida, conviene revisar los siguientes aspectos:
- Que el programa de facturación haya sido adaptado por el proveedor.
- Que las facturas no puedan modificarse sin dejar constancia.
- Que exista un registro claro de todas las operaciones realizadas.
- Que el sistema pueda generar el código QR cuando sea obligatorio.
- Que pueda trabajar en la modalidad de cumplimiento correspondiente.
Si utilizas un ERP o un software de gestión, también es recomendable solicitar al proveedor la documentación que acredite el cumplimiento de la normativa y conocer cómo gestionará las futuras actualizaciones.
¿Qué ocurre si no se cumple la normativa?
La Ley Antifraude contempla sanciones para quienes fabriquen, comercialicen o utilicen sistemas de facturación que no respeten los requisitos establecidos.
Más allá del posible impacto económico, utilizar un software no adaptado puede generar otros problemas importantes:
- Dificultades para superar una inspección.
- Riesgos de pérdida de información.
- Interrupciones en la actividad cuando llegue el momento de adaptarse.
- Costes adicionales derivados de cambios urgentes de software.
Por ello, lo más recomendable es anticiparse y comprobar con tiempo que el sistema utilizado cumple con la normativa vigente.
Calendario de adaptación
La normativa ha experimentado varias actualizaciones desde su aprobación inicial, lo que ha supuesto cambios en los plazos previstos para la adaptación de los Sistemas Informáticos de Facturación.
Por este motivo, es recomendable consultar siempre el calendario oficial vigente y confirmar con el proveedor del software cuándo estará disponible la versión adaptada para tu empresa.
La Ley Antifraude y VeriFactu forman parte de un mismo objetivo: conseguir que los sistemas de facturación sean más seguros, transparentes y fiables.
La buena noticia es que la mayoría de empresas no tendrán que cambiar su forma de trabajar, sino asegurarse de que el software que utilizan cumple con los nuevos requisitos técnicos.
Si eres autónomo o gestionas una empresa, el primer paso consiste en revisar tu programa de facturación, hablar con tu proveedor y confirmar que la solución está preparada para adaptarse a la normativa.
En nuestro próximo artículo veremos cómo comprobar, paso a paso, si tu ERP o programa de facturación cumple con los requisitos de VeriFactu.